Vender imóvel a prazo vale a pena? Renda, impostos e riscos para o proprietário
Vender à vista com desconto, alugar ou vender com crédito direto: quanto o vendedor recebe em cada caminho, como fica o imposto sobre o ganho de capital e como medir o risco.
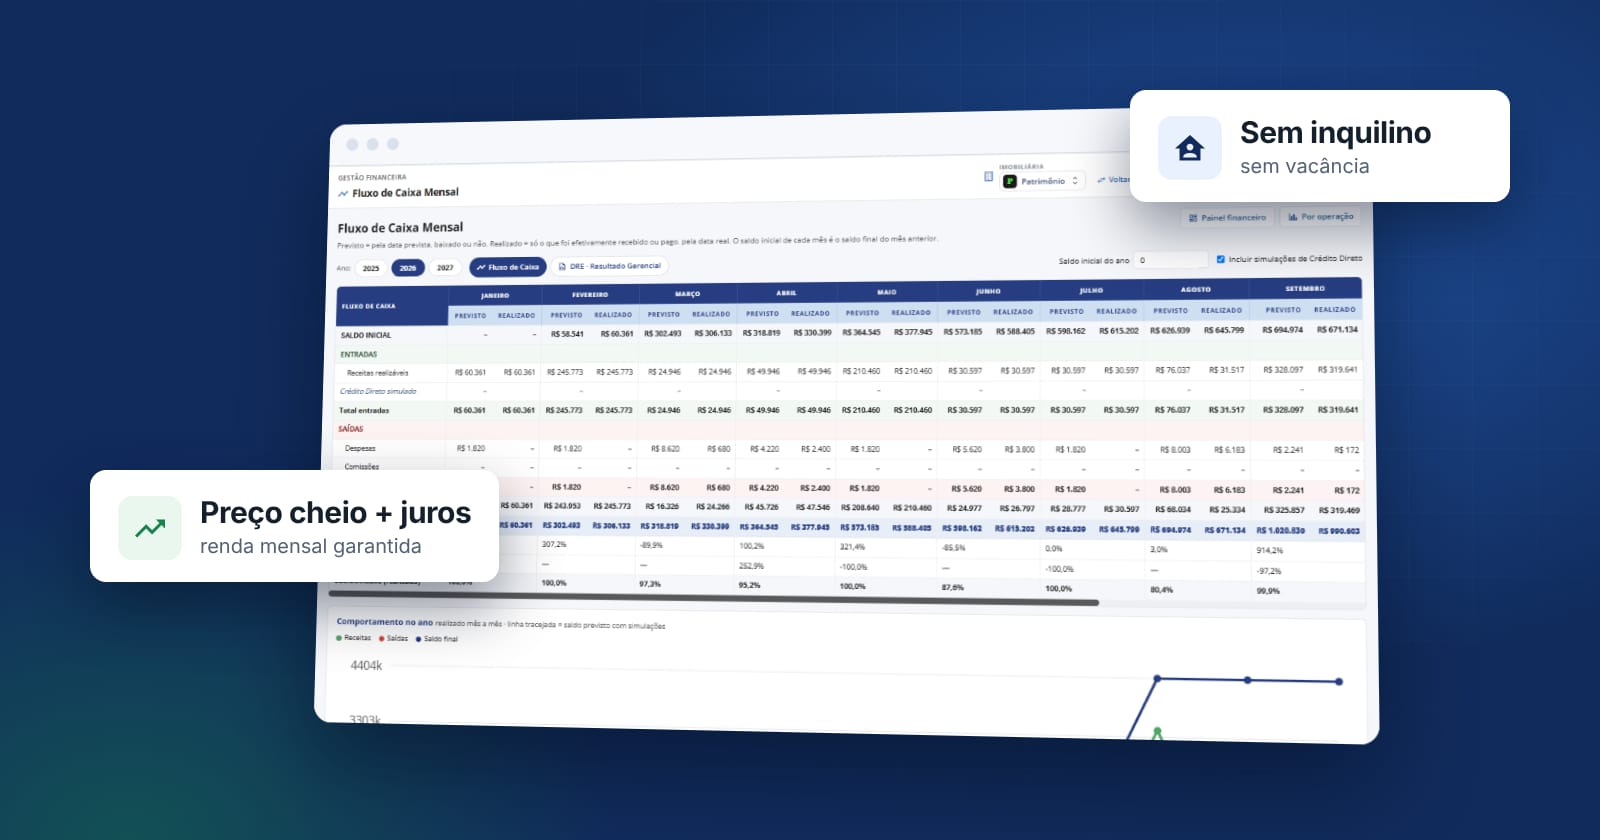
Quem tem um imóvel parado à venda costuma ter três opções: esperar um comprador à vista ou aprovado no banco, alugar enquanto isso ou vender a prazo, recebendo direto do comprador. O crédito direto transforma o imóvel em renda mensal, com garantia registrada na matrícula.
Três caminhos para o mesmo imóvel
- À vista ou pelo banco: recebe de uma vez, mas depende de um comprador com crédito aprovado e pelo menos 20% de entrada, a espera pode ser longa e é comum dar desconto.
- Alugar: gera renda, mas o imóvel continua parado, há vacância, administração e desgaste, e a venda fica para depois.
- Crédito direto: vende agora pelo preço cheio, recebe a entrada e parcelas fixas com juros, com o imóvel como garantia.
Em vez de dar desconto para quem paga à vista, o vendedor recebe juros sobre o valor parcelado.
Quanto rende
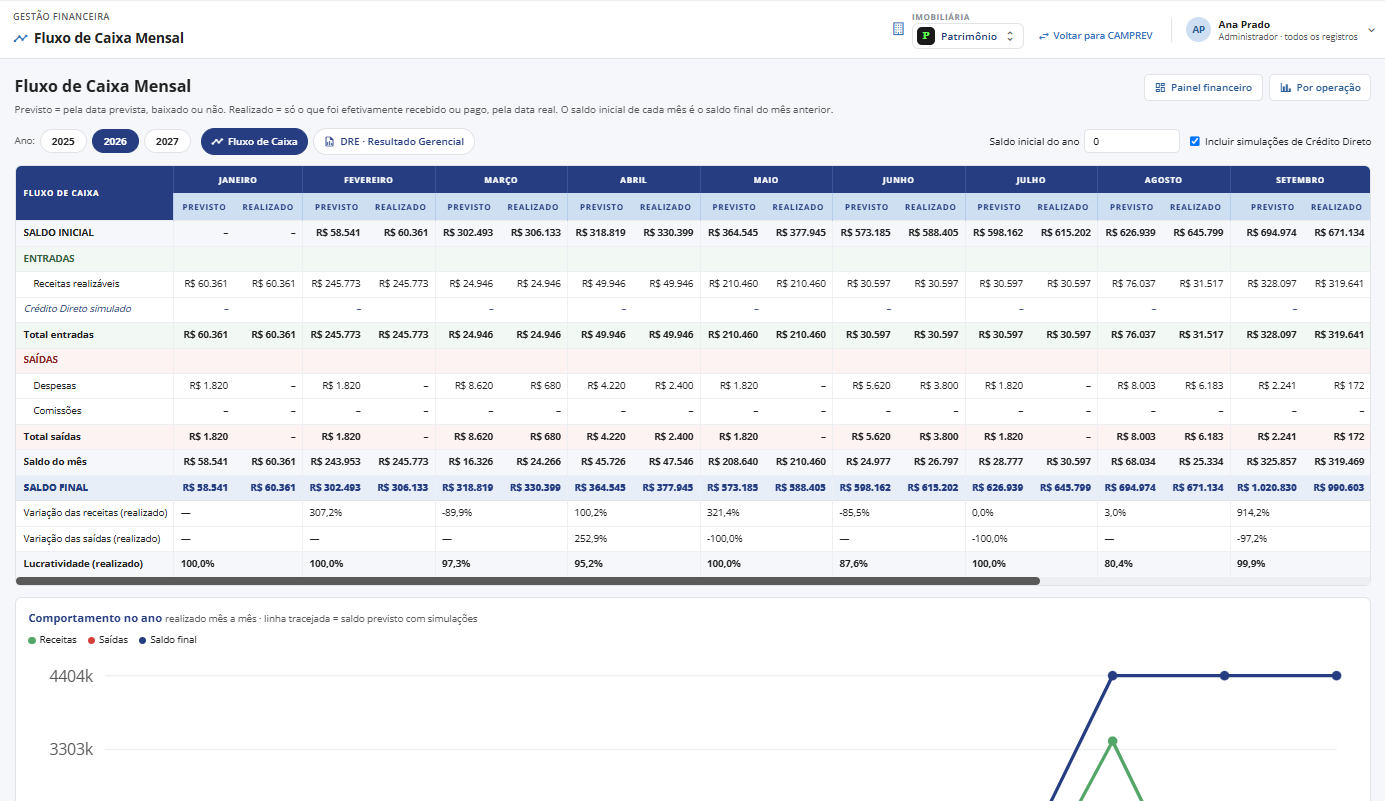
No exemplo de R$ 500 mil com entrada de 5% e 180 parcelas a 12% ao ano pagos pelo comprador, já descontada a remuneração da plataforma, o vendedor fica com 10% ao ano. Somando a entrada e as parcelas, recebe cerca de 1,8 vez o preço do imóvel ao longo do contrato. É uma conta ilustrativa: o resultado real depende do prazo, da taxa, de antecipações e de eventuais atrasos.
E o imposto?
Quem vende imóvel com lucro paga imposto de renda sobre o ganho de capital. Na venda a prazo, a legislação permite que esse imposto seja apurado e pago proporcionalmente a cada parcela recebida, e não todo no mês da venda (Instrução Normativa SRF 84/2001). Os juros recebidos têm tratamento próprio. Converse com o seu contador antes de fechar: o planejamento tributário muda a conta final.
Os riscos e como medir
- Inadimplência: é o principal risco. A garantia registrada e o rito da lei reduzem a perda, mas não eliminam o trabalho de cobrar, que fica com a plataforma.
- Prazo longo: quanto maior o prazo, maior a exposição. Entrada maior ou prazo menor reduzem o risco.
- Liquidez: o dinheiro chega aos poucos. Se precisar antes, é possível antecipar cedendo as parcelas a um fundo, com desconto.
Uma medida simples é a cobertura: o valor do imóvel dividido pelo saldo que falta receber. Ela aumenta a cada parcela paga.
Quanto custa a plataforma
Na Patrimônio IA, a remuneração da plataforma é paga pelo vendedor, num valor fixo por parcela efetivamente paga, definido na contratação. Ela não aumenta a parcela do comprador e aparece discriminada no extrato. Os juros são integralmente do vendedor.
*Conteúdo informativo. Para decisões tributárias, consulte seu contador; para o contrato, um advogado de confiança.*