Crédito direto ou financiamento bancário? Vantagens para quem compra e para quem vende
Comparação lado a lado: entrada, aprovação, parcela, juros, garantia e quanto o vendedor recebe. Com gráficos e um exemplo de imóvel de R$ 500 mil.
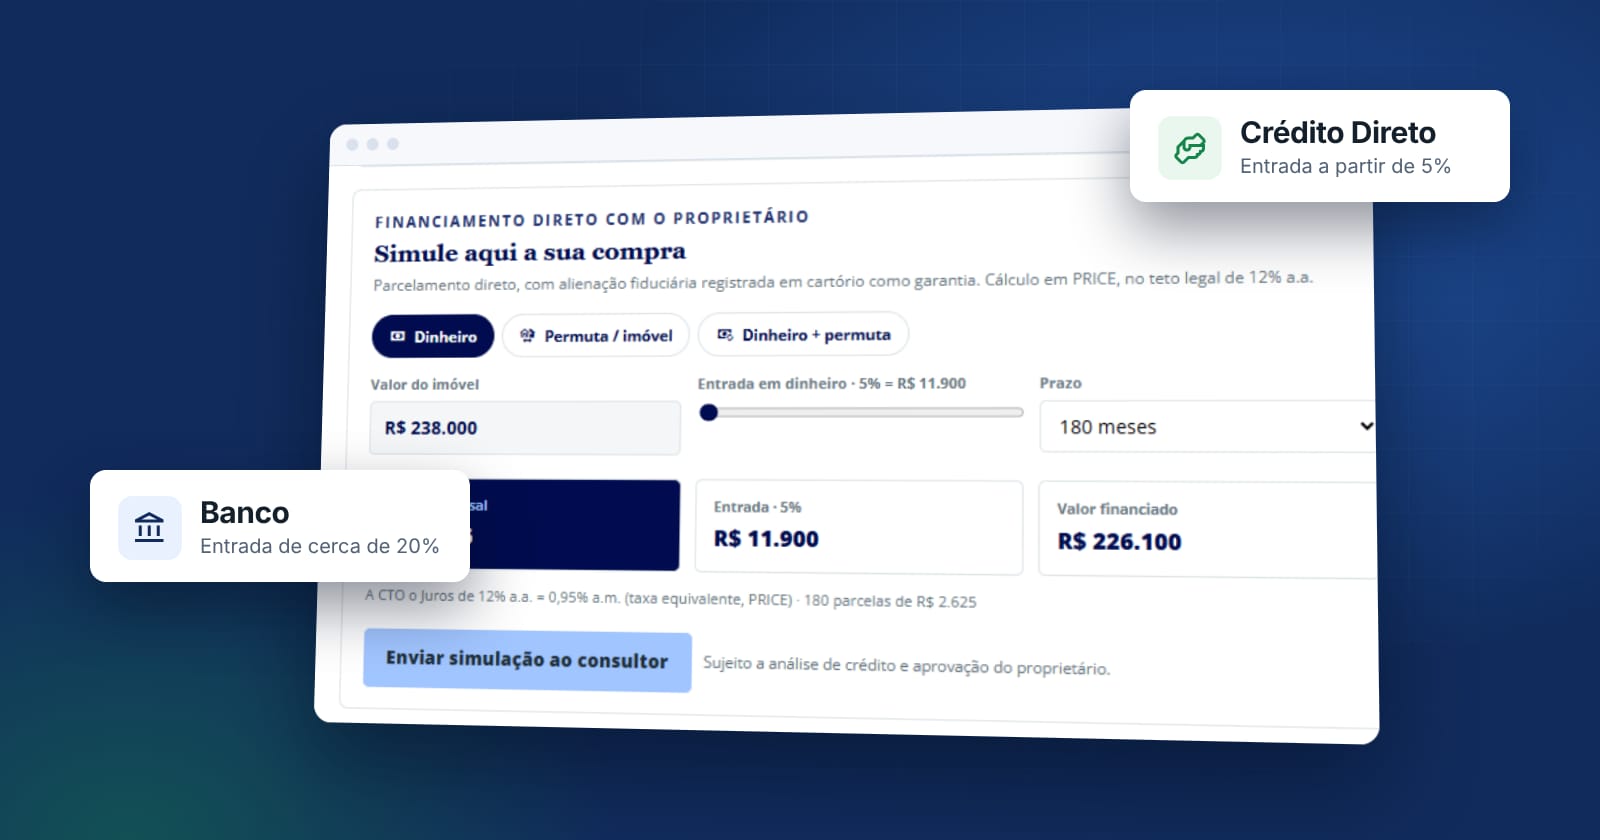
Comprar e vender imóvel sempre teve um intermediário obrigatório: o banco. Ele aprova (ou não) o comprador, define a entrada, fica com os juros e libera o dinheiro ao vendedor quando quer. O crédito direto com o proprietário muda essa lógica: o comprador compra em parcelas fixas direto com o dono, sem banco, com entrada a partir de 5%, garantia registrada em cartório e cobrança feita pela plataforma. Mas qual dos dois é melhor? Depende de quem você é na negociação.
A comparação em um quadro
Para quem compra: o que muda
- Entrada menor. No banco, a referência de mercado é de 20% de entrada. No crédito direto, a entrada pode começar em 5%, conforme o vendedor aceitar. Num imóvel de R$ 500 mil, é a diferença entre juntar R$ 100 mil ou R$ 25 mil.
- Quem decide é uma pessoa, não uma política. Autônomos, empresários e quem tem renda variável costumam esbarrar nas regras do banco. No crédito direto, o vendedor analisa o comprador e decide.
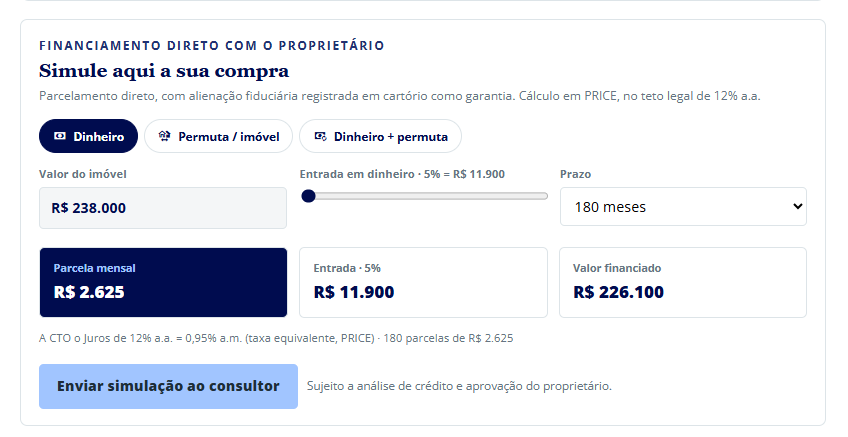
- Parcela fixa do início ao fim. A parcela é pré-fixada (tabela Price): o valor do primeiro mês é o mesmo do último.
- Custo conhecido antes de assinar. A simulação mostra o CTO (Custo Total da Operação), com juros, seguros e custos de cartório separados.
- Você é o dono desde o registro. A escritura é registrada no seu nome; o vendedor fica só com a garantia até a última parcela.
- Paga o que é seu, não o aluguel de alguém. Cada parcela vira patrimônio; o aluguel, não.
Em vez de pagar aluguel, pagar o que é seu
Quem mora de aluguel paga todo mês a alguém por um imóvel que nunca vai ser seu. No crédito direto, a parcela paga um imóvel que já é seu desde o registro. A parcela costuma ser maior que o aluguel do mesmo imóvel, mas a diferença é decisiva: no aluguel, nada do que você paga volta para você; no crédito direto, cada parcela abate o saldo e, no fim, o imóvel está quitado. E enquanto o aluguel é reajustado todo ano, a parcela do crédito direto é fixa do início ao fim.
Em vez de pagar alguém para morar no imóvel dele, você paga as parcelas do seu.
Para quem vende: o que muda
- Mais compradores. Ao deixar de depender de quem o banco aprova, o imóvel passa a interessar a quem tem renda, mas não tem 20% de entrada ou não se encaixa no padrão do banco.
- Preço cheio, sem o desconto do pagamento à vista. Em vez de baixar o preço para quem paga à vista, o vendedor recebe juros sobre o valor parcelado.
- Renda mensal. São até 180 parcelas fixas caindo na conta, sem inquilino, sem vacância e sem manutenção do imóvel.
- Garantia igual à do banco. A alienação fiduciária fica registrada na matrícula em favor do vendedor. Se o comprador não pagar, a lei define um rito extrajudicial, feito pelo cartório.
- Liquidez se precisar. As parcelas futuras podem ser cedidas a fundos e securitizadoras, com desconto, para receber à vista.
No banco, os juros ficam com a instituição. No crédito direto, ficam com quem vende.
E as desvantagens?
Uma comparação honesta precisa mostrar os dois lados:
- Para o vendedor: o dinheiro chega aos poucos, e existe o risco de atraso. A garantia registrada e o rito da lei reduzem a perda, mas cobrar dá trabalho, por isso a plataforma cuida da cobrança.
- Para o comprador: a taxa é negociada com o vendedor e pode ser maior do que a de uma linha bancária subsidiada, quando o comprador consegue aprovação nela. Vale comparar o custo total das duas propostas.
- Para os dois: o contrato e o registro precisam ser bem feitos. Crédito direto não é contrato de gaveta.
Como funciona na prática
Na Patrimônio IA, são três partes, cada uma com o seu papel, e seis passos do primeiro clique à quitação:
Qual escolher?
- Se o comprador tem a entrada do banco, é aprovado com facilidade e encontrou uma taxa subsidiada, o financiamento bancário pode sair mais barato para ele.
- Se o comprador tem renda, mas não tem 20% de entrada ou não passa no padrão do banco, o crédito direto abre a porta.
- Se o vendedor quer vender pelo preço cheio e transformar o imóvel em renda mensal com garantia registrada, o crédito direto costuma render mais do que vender à vista com desconto ou alugar.
*Conteúdo informativo, com exemplos ilustrativos. Condições de bancos variam por instituição e perfil; consulte as propostas reais e um advogado de confiança antes de assinar.*