Crédito consignado pelo RPPS: menores taxas para os segurados e maior retorno para bater a meta atuarial
Normatizado pela Portaria MTP 1.467/2022, o consignado com recursos do RPPS oferece juros menores aos servidores e retorno acima da meta atuarial, com riscos calculados por estudos técnicos.
O Instituto de Pesquisa Econômica e Previdência ("IPEP") se especializou em estudos sustentáveis para a previdência dos municípios, iniciando com uma das mais importantes inovações previstas na EC 103/2019, que regulamenta a criação da modalidade de empréstimo consignado com recursos do RPPS. Para tal, a Secretaria de Previdência exigiu estudos técnicos para incluir esta modalidade na política de investimentos do RPPS, conforme inserido no ANEXO VIII da Portaria MTP 1.467/2022.
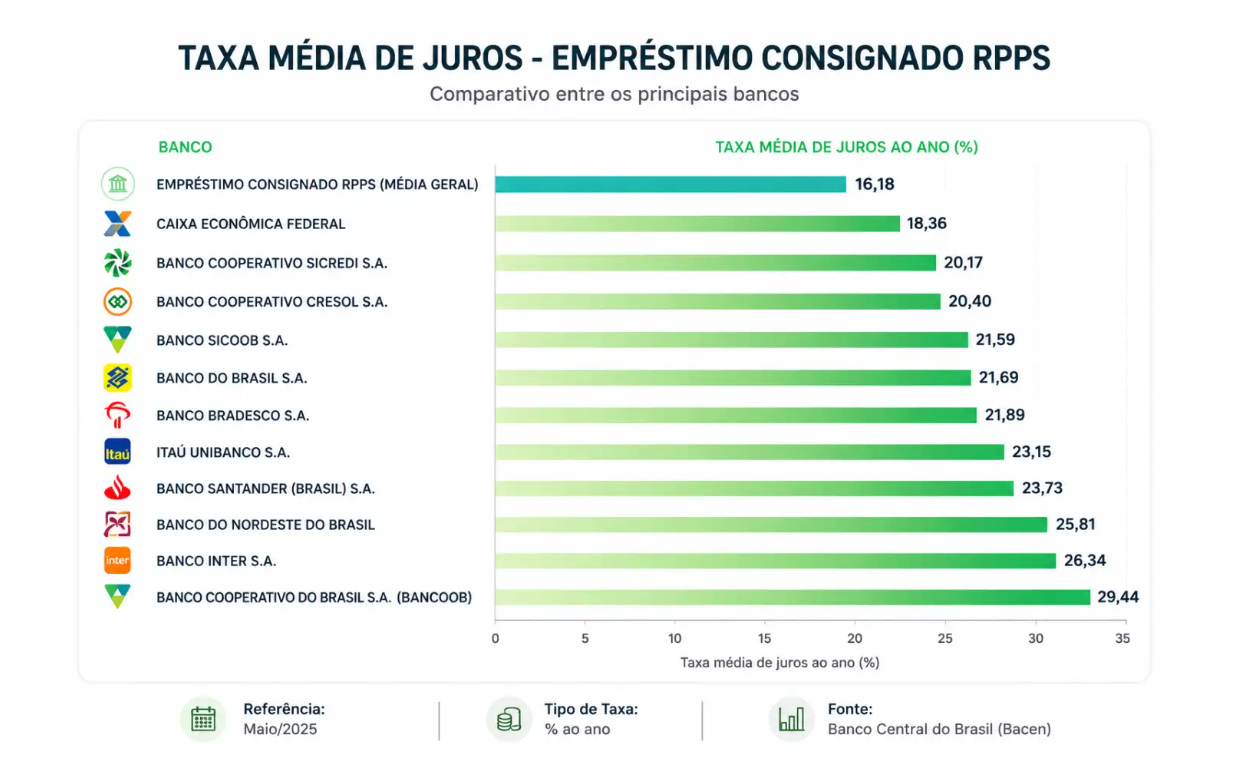
Normatizada pela Portaria 1.467, publicada em junho de 2022 pela Secretaria de Previdência (SPREV), a operacionalidade de como realizar o Empréstimo Consignado através do RPPS é considerada um investimento seguro por ser descontada em folha de pagamento, proporcionar juros menores (estimados pela meta atuarial somada aos encargos) aos servidores e ainda apresentar excelente rentabilidade para o RPPS, conforme demonstrado no gráfico. Todavia, a Secretaria de Previdência exigiu estudos para calcular os riscos do RPPS para utilizar seus recursos.
Uma nova alternativa de investimento para o RPPS
A partir de mudanças realizadas no final de 2021 pelo Governo Federal no que tange à permissão, possibilidades e limites de investimentos dos Regimes Próprios de Previdência Social (RPPS) em novas alternativas de investimento, a modalidade de Empréstimo Consignado apareceu no radar dos entes previdenciários para favorecer a sua sustentabilidade. No entanto, a Secretaria de Previdência destaca a necessidade do atendimento de uma série de fatores antes da execução de tais iniciativas, mantendo o critério de sempre buscar balizar eventuais opções.
Após analisar as taxas de juros atuais praticadas pelas principais Instituições Financeiras, entendemos que é uma excelente oportunidade para os Regimes Próprios de Previdência Social (RPPS) como retorno de seus investimentos com baixo risco e com benefício aos seus servidores com taxa de juros menores, e para as prefeituras diminui seu passivo previdenciário. — Professora Pamela Machado
Sendo assim, é possível definir crédito consignado como uma modalidade de empréstimo cujo desconto da prestação devida pelo tomador é realizado diretamente na folha de pagamento ou no benefício previdenciário. De modo que, do ponto de vista de quem empresta, tal iniciativa é uma das formas mais seguras quanto ao recebimento do valor, por se tratar de cobrança automática, ocasionando assim uma considerável redução do risco de crédito. Já do ponto de vista do tomador do crédito, a grande vantagem é a possibilidade de conseguir um empréstimo com taxas menores do que as praticadas por outras instituições, sendo:
- Excelente retorno dos investimentos
- Baixa volatilidade dos investimentos
- Baixo risco do crédito (inadimplência)
- Baixo juros final para o segurado
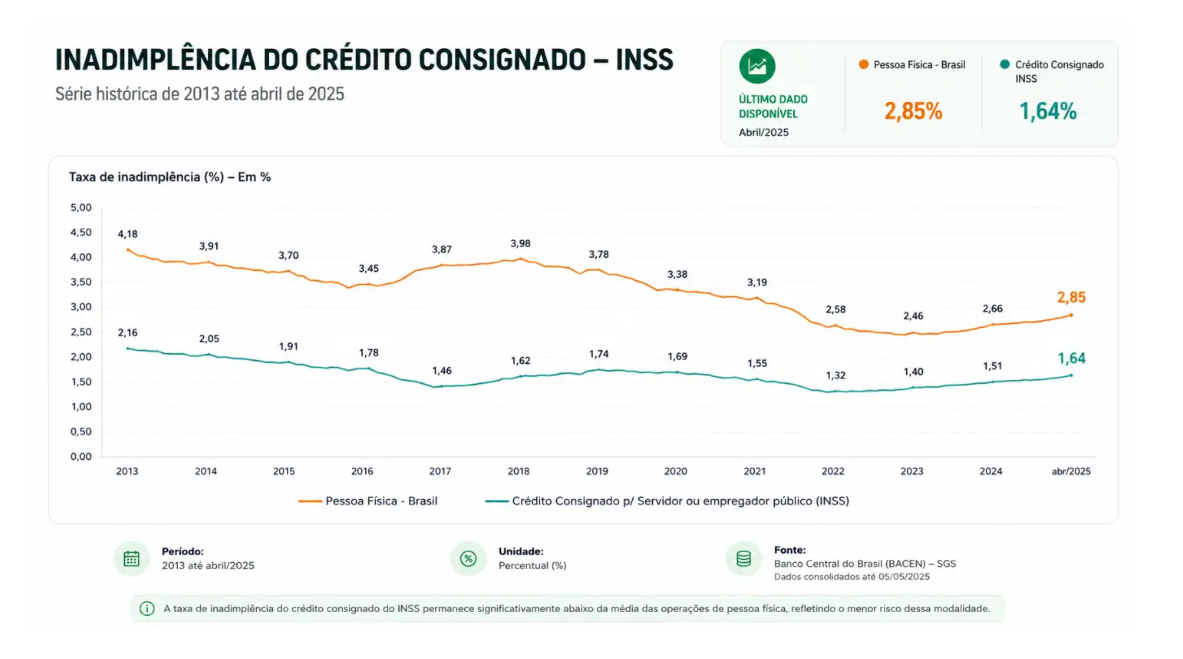
No entanto, risco baixo não é o mesmo que risco zero. Essa operação apresenta certo nível de incerteza: mesmo sendo uma modalidade de crédito consignado, podem ocorrer situações que interfiram no retorno do valor concedido, parte delas controláveis e previsíveis, no qual é definido como risco. Logo, faz-se necessária a contratação de serviços especializados, a fim de apontar os aspectos relevantes para mitigação dos riscos nas concessões de crédito com baixa inadimplência.
Sendo assim, a principal vantagem de o RPPS ofertar esse tipo de crédito aos seus beneficiários é a oportunidade de possibilitar ao regime próprio a obtenção de rendimentos acima da meta atuarial, tornando-se uma importante fonte de receita. Por outro lado, possibilita um serviço financeiro acessível que, quando bem planejado, tem a capacidade de reduzir o endividamento do servidor e do aposentado com juros menores.
O que exige a Portaria MTP 1.467/2022
Para implantação de Empréstimo Consignado com recursos do RPPS, a Secretaria de Previdência (SPREV) exigiu, conforme a Subseção nos seus Art. 14 e 31 da Portaria 1.467/2022:
- I – a realização de estudo atuarial para estimar as perdas causadas em função da probabilidade de ocorrência de eventos de desvinculação ao regime, em decorrência de morte, exoneração, demissão, cessação ou cassação do benefício, seja por decisão administrativa ou judicial, e demais situações de decremento e perda de renda;
- II – apuração da taxa para cobertura da totalidade dos riscos necessária para a preservação do equilíbrio econômico-financeiro da carteira, sem prejuízo de taxa adicional de riscos, para situações não previstas ou não controladas; e
- III – segregação, contábil e financeira, dos recursos relativos às taxas de que trata o inciso II, incluídas nos encargos financeiros das operações, para a formação dos fundos garantidores ou de oscilação de riscos.
Os estudos abrangem os cálculos de riscos, perdas, tributos, custos e retorno, o modelo adequado para a instituição do Fundo Garantidor, juros, prazos, encargos, sistema de gestão, além dos manuais de crédito, inadimplência e cobrança. Por fim, os resultados são apresentados em relatórios com tudo o que trata a Portaria MTP 1.467/2022, com o objetivo de promover o desenvolvimento institucional, o aperfeiçoamento e demais análises pertinentes para a sustentabilidade previdenciária.
Assim, os estudos destinam-se a atender os requisitos atuariais da Secretaria de Previdência, além de oferecer as adequações jurídica, institucional, financeira, contábil e apoio operacional para implantação do Empréstimo Consignado pelo RPPS para todos os servidores, aposentados e pensionistas.
Após anos de experiência no desenvolvimento de estudos voltados para a melhoria da gestão pública de municípios e estados, através de parcerias firmadas com fundações renomadas, o Instituto de Pesquisa Econômica e Previdência ("IPEP") definiu seu foco nos estudos de desenvolvimento econômico, atuarial e tecnológico, resultando em Estudos para implantação do Empréstimo Consignado pelo RPPS e/ou para aporte de bens, direitos e créditos, previstos na Portaria MTP 1.467, publicada em junho de 2022 pela Secretaria de Previdência (SPREV).
Case de implantação em Guarujá
A GuarujáPrev, autarquia responsável pela previdência social dos servidores públicos municipais, inicia nesta quinta-feira, dia 25, a concessão de empréstimos financeiros a seus segurados aposentados e pensionistas.
A medida é autorizada pelo art. 9º, caput, § 7º da Emenda Constitucional nº 103/2019 e está de acordo com as regras estabelecidas pela Resolução CMN nº 5.272/2025 e pela Portaria MTP nº 1.467/2022, e em conformidade com o art. 164, inc. III da Lei Complementar nº 135/2012 e com o art. 195, inc. X da Lei Complementar nº 179/2015, ambas de Guarujá.
Guarujá é o primeiro ente público do Estado de São Paulo e um dos primeiros do Brasil a implementar o empréstimo consignado como forma de investimento do RPPS, e passa a ser referência pioneira para centenas de regimes próprios municipais e estaduais brasileiros que analisam oferecer essa modalidade.
Segundo a Direção da Autarquia, dentre os benefícios para o RPPS na concessão de consignados, destaca-se o retorno dos investimentos, com baixa volatilidade, baixo risco do crédito (inadimplência) e a possibilidade de oferecer juros menores aos segurados em relação às instituições bancárias, além de contribuir para a diminuição do passivo previdenciário, revertendo os resultados em pagamentos de benefícios de aposentadorias e pensões por morte.
Para os segurados, a modalidade representa a confiança e a oportunidade de obter empréstimo com a solidez da gestão da Guarujá Previdência, a uma taxa média efetiva de 1,25% ao mês, abaixo do teto de 1,66% permitido para os aposentados e pensionistas do INSS.
Para os segurados, a disponibilização da modalidade pela autarquia representa a confiança e a oportunidade de obter empréstimo, com a garantia da solidez e planejamento da gestão da Guarujá Previdência, com juros mais convidativos que os oferecidos pelas instituições bancárias, a uma taxa média efetiva, abaixo do mercado, de 1,25% ao mês, ou seja, abaixo do teto máximo de juros de 1,66% permitido para os aposentados e pensionistas do INSS nessa modalidade de operação.
O Instituto de Pesquisa Econômica e Previdência (IPEP) foi contratado pela autarquia após processo licitatório e é o responsável pelo desenvolvimento do sistema de operacionalização, RPPS Consig. O contrato firmado entre GuarujáPrev e IPEP objetiva a elaboração de estudos de viabilidade financeira para apuração da taxa de cobertura total dos riscos atuariais, necessários para a preservação do equilíbrio econômico-financeiro da carteira de empréstimo consignado, com fornecimento de tecnologia para gestão e operacionalização de empréstimos consignados e ampliação da elegibilidade do crédito para todos os segurados do RPPS.